Все источники энергии необходимы на фоне шока предложения и растущего спроса.
Глобальный прогноз ExxonMobil выходит в этом году в момент глубоких потрясений. События на Ближнем Востоке вызвали один из крупнейших шоков предложения энергии в современной истории, затронув примерно 20% мировых поставок нефти и СПГ, а также производство критически важных продуктов — удобрений, алюминия и нефтехимии. Все последствия полностью могут проявиться лишь через годы, однако кризис остро напомнил о давно известной истине: надежный доступ к энергии остается фундаментом экономического роста и человеческого развития. История показывает, что структура мирового энергобаланса меняется лишь постепенно на протяжении десятилетий. Прогноз ExxonMobil предполагает, что эта закономерность сохранится даже при росте спроса и развитии технологий.
Главный драйвер спроса на энергию — экономический рост. К 2050 г. население мира увеличится примерно на 1,5 млрд человек, почти исключительно за счет развивающихся стран. Мировой ВВП вырастет примерно на 80%, причем развивающиеся экономики будут расти вдвое быстрее развитых. Средний доход на человека увеличится примерно на 70%, что повысит уровень жизни и потребление энергии. Сегодня более 4 млрд человек живут в странах, где энергии недостаточно для современных стандартов жизни. Обеспечение базовых потребностей — электричества, чистого топлива для приготовления пищи, надежной инфраструктуры, мобильности и рабочих мест — требует значительных дополнительных объемов энергии. Чтобы весь мир достиг базовых стандартов жизни, к 2050 г. потребуется почти на 20% больше энергии, чем в базовом сценарии прогноза, даже с учетом существенного повышения эффективности.
В этих условиях каждый крупный источник энергии сохраняет свою роль. Возобновляемые источники будут расти быстрее всех. Уголь сократится сильнее всего, но останется важным энергоисточником для энергетической безопасности многих стран. Нефть и природный газ вместе по-прежнему будут составлять более половины мирового энергобаланса к 2050 г. Промышленность и коммерческий транспорт, составляющие основу мировой экономики, будут нуждаться в растущих поставках. Нефть, как ожидается, останется крупнейшим компонентом энергобаланса за счет коммерческого транспорта и промышленного роста, особенно в развивающихся экономиках. Прогноз предполагает, что спрос на нефть достигнет примерно 105 млн баррелей в сутки в 2050 г. по сравнению с чуть более 100 млн баррелей в сутки в 2025 г.
Спрос на природный газ вырастет до примерно 520 млрд кубических футов в сутки к 2050 г. — увеличение составит примерно 20% по сравнению с уровнем 2025 г. Газ продолжит вытеснять уголь во многих рынках. К 2050 г. мир будет использовать на 30% меньше угля, чем сегодня: его заменят возобновляемые источники и природный газ.
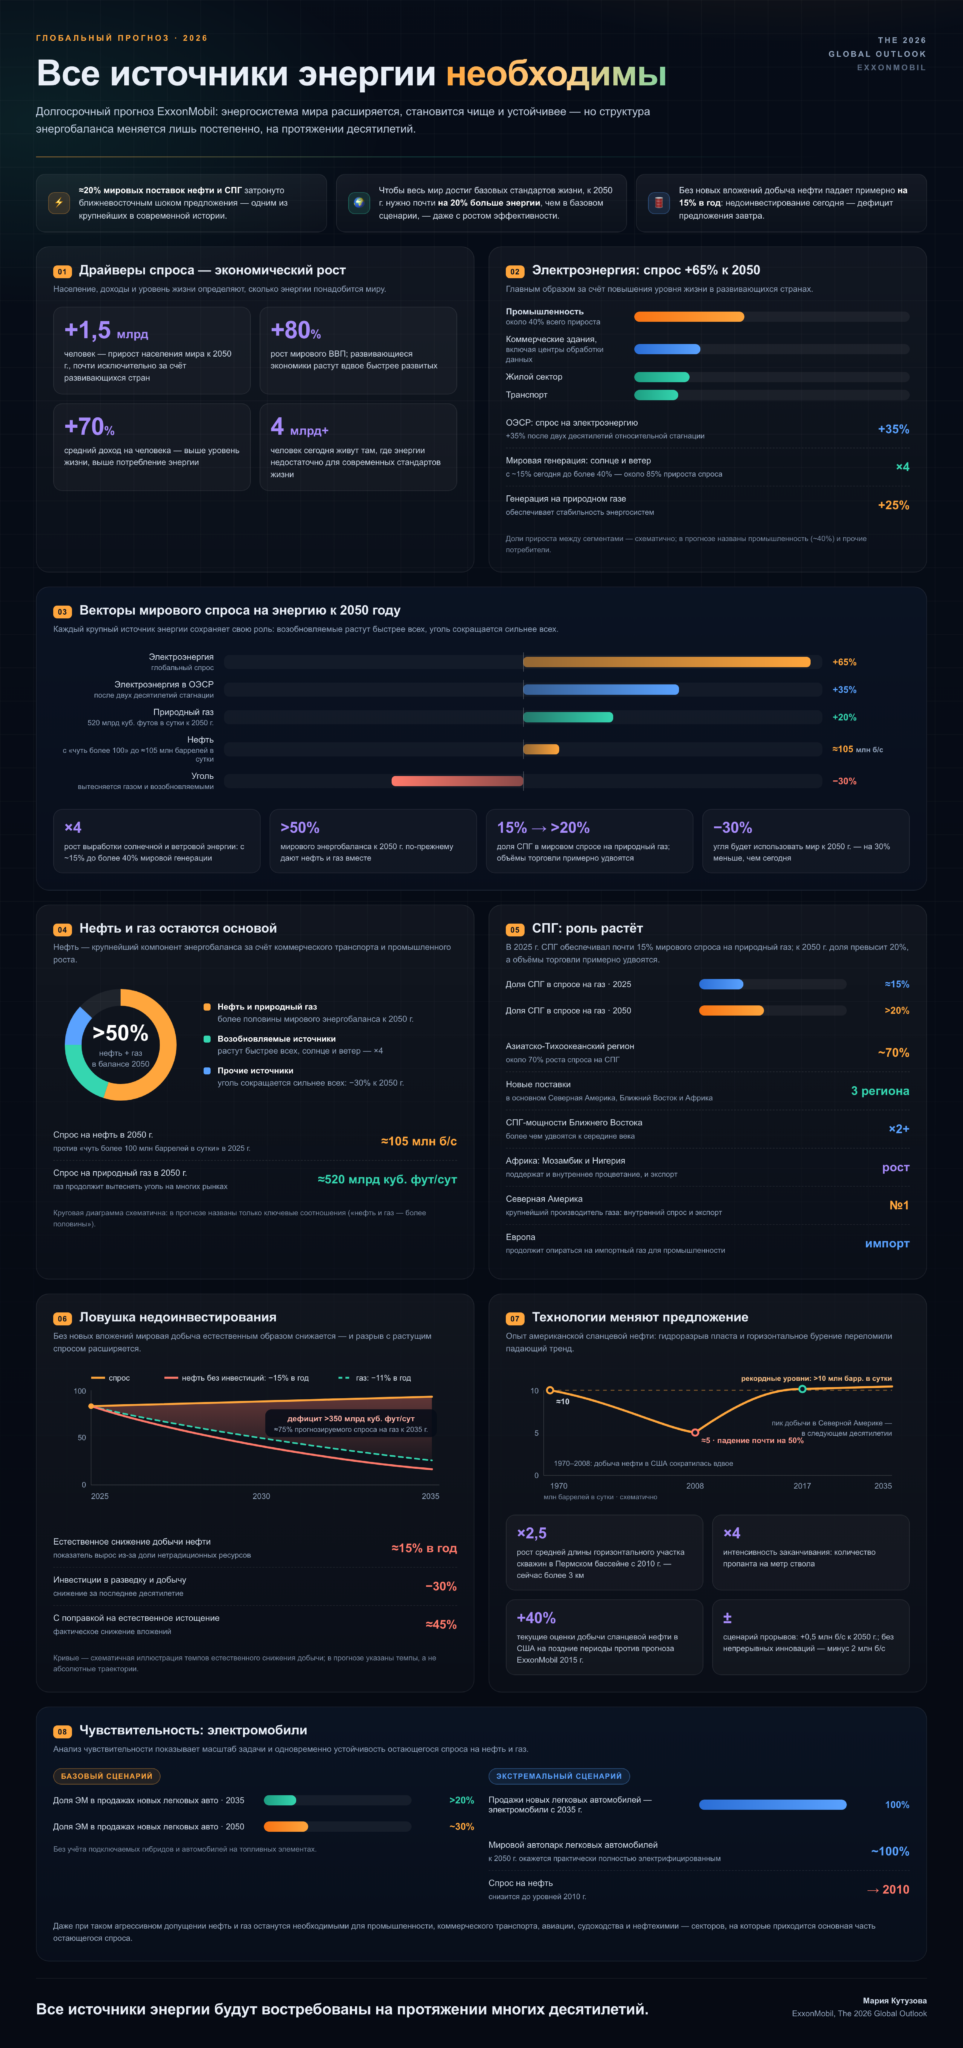
Надежные инвестиции в нефть и газ становятся все более критичным элементом развития мировой энергетики с каждым годом. Без новых вложений мировая добыча нефти естественным образом снижается примерно на 15% в год. Этот показатель вырос из-за увеличения доли нетрадиционных ресурсов, которые истощаются быстрее традиционных месторождений. За последнее десятилетие инвестиции в разведку и добычу нефти упали примерно на 30%. С поправкой на естественное истощение фактическое снижение составляет около 45%. Без новых инвестиций мировые поставки природного газа сократяться примерно на 11% в год, создавая дефицит более 350 млрд кубических футов в сутки к 2035 г. — около 75% прогнозируемого спроса. Поэтому непрерывные инвестиции в поиск и разработку новых ресурсов необходимы, чтобы закрыть разрыв между сокращающимся предложением и растущим спросом до 2050 г.
Технологии продолжают менять картину предложения, что хорошо иллюстрирует опыт американской сланцевой нефти. С 1970 г. по 2008 г. добыча нефти в США упала почти на 50 % — с примерно 10 млн до 5 млн баррелей в сутки. Гидравлический разрыв пласта и горизонтальное бурение переломили эту тенденцию, позволив США с 2017 г. ежегодно достигать рекордных уровней добычи выше 10 млн баррелей в сутки. Средняя длина горизонтального участка скважин в Пермском бассейне с 2010 г. выросла более чем в 2,5 раза и сейчас превышает 3 км, а интенсивность заканчивания (количество пропанта на метр ствола) увеличилась более чем в четыре раза. Если сравнить с прогнозом ExxonMobil 2015 г., текущие оценки добычи сланцевой нефти в США на более поздние периоды примерно на 40% выше, чем предполагалось десять лет назад, за счет последовательного технологического прогресса в стране. Добыча нефти в Северной Америке, как ожидается, достигнет пика в следующем десятилетии по мере созревания сланцевых месторождений, однако продолжающиеся улучшения — включая более легкий пропант и методы увеличения нефтеотдачи — будут влиять на траекторию производства. В чувствительном сценарии с дополнительными технологическими прорывами в продуктивности скважин добавляется примерно 0,5 млн баррелей в сутки к 2050 г.; отсутствие непрерывных инноваций может снизить добычу примерно на 2 млн баррелей в сутки относительно базового случая.
Спрос на электроэнергию, по прогнозу, вырастет на 65% к 2050 г. в глобальном масштабе, главным образом за счет повышения уровня жизни в развивающихся странах. На промышленный сектор приходится около 40% этого роста; вклад также вносят коммерческие здания (включая центры обработки данных), жилой сектор и транспорт. В странах ОЭСР спрос на электроэнергию вырастет примерно на 35% после двух десятилетий относительной стагнации, поскольку рост эффективности больше не полностью компенсирует электрификацию промышленности и транспорта, а также потребности дата-центров. Выработка солнечной и ветровой энергии увеличится более чем в четыре раза — с примерно 15% мировой генерации сегодня до более 40% — и покроет около 85% прироста спроса на электроэнергию. Генерация на природном газе вырастет примерно на 25%, обеспечивая необходимую стабильность энергосистем. Северная Америка останется крупнейшим производителем природного газа, поддерживая как внутренний спрос, так и экспорт. Ближний Восток покажет наибольший рост добычи, а рост спроса в Азиатско-Тихоокеанском регионе будет в основном покрываться импортом. Европа, как ожидается, продолжит полагаться на импортный газ для поддержки промышленности и коммерческого сектора.
СПГ играет все более важную роль. В 2025 г. он уже обеспечивал почти 15% мирового спроса на природный газ; к 2050 г. эта доля превысит 20%, а объемы торговли примерно удвоятся. На Азиатско-Тихоокеанский регион придется около 70% роста спроса на СПГ. Новые поставки будут в основном поступать из Северной Америки, Ближнего Востока и Африки. Нетрадиционные запасы газа в США будут питать как новые проекты СПГ, так и растущий внутренний спрос. Африканская добыча, прежде всего в Мозамбике и Нигерии, может поддержать и внутреннее процветание, и экспорт. Экспортеры Ближнего Востока, как ожидается, более чем удвоят СПГ-мощности к середине века.
Экономический рост, повышающий средние доходы примерно на 70% к 2050 г., в сочетании с продолжающимися инновациями, снижающими стоимость технологий, может со временем улучшить доступность. Без этих условий переход рискует замедлиться или стать социально неустойчивым. Анализ чувствительности по электромобилям подчеркивает масштаб задачи. В базовом сценарии электромобили составят более 20% продаж новых легковых автомобилей к 2035 г. и около 30% к 2050 г. (без учета подключаемых гибридов и автомобилей на топливных элементах). В экстремальном сценарии, предполагающем 100% продаж электромобилей начиная с 2035 г., к 2050 г. мировой автопарк легковых автомобилей окажется практически полностью электрифицированным, а спрос на нефть снизится до уровней 2010 г. Даже при таком агрессивном допущении нефть и газ останутся необходимыми для промышленности, коммерческого транспорта, авиации, судоходства и нефтехимии — секторов, на которые приходится основная часть остающегося спроса.
Глобальный долгосрочный прогноз ExxonMobil рисует энергетическую систему, которая должна существенно расшириться, становясь при этом чище и устойчивее. Рост населения, повышение благосостояния и потребность в энергетической безопасности указывают на продолжающуюся доминирующую роль нефти и природного газа наряду с быстрым ростом возобновляемых источников и электроэнергии. Высокие темпы естественного снижения добычи означают, что недоинвестирование сегодня создает крупные дефициты предложения завтра. Технологии неоднократно переписывали прогнозы добычи, и дальнейшие инновации остаются критически важными в поддержании производства. В мире, который все еще оправляется от одного из крупнейших шоков предложения за десятилетия, главный вывод компании очевиден: все источники энергии будут востребованы на протяжении многих десятилетий.
Мария Кутузова /ExxonMobil, The 2026 Global Outlook/